2027年1月から、未成年者を対象とした新しい非課税投資制度「こどもNISA(つみたて投資枠の未成年拡充)」がスタートします。
旧ジュニアNISAの後継制度として注目を集めていますが、「子どもの教育資金づくりに最適!」というアピールを真に受けて飛びつくのは危険です。実は、制度の仕組みを正しく理解していないと思わぬ落とし穴にはまる可能性があります。
本記事では、プロの視点から「こどもNISAの制度概要と絶対押さえるべき注意点」「本当に活用すべき家庭の条件」、そして「SBI証券での口座開設手順」まで分かりやすく解説します!
1. こどもNISAの基本スペックと押さえておくべき4つの注意点
こどもNISAは、0歳〜17歳の未成年者を対象とした非課税投資制度です。年間60万円、最大600万円までの投資枠があり、対象商品(つみたて投資枠の投資信託)を無期限で非課税運用できます。
日常の管理や買付の発注は、親権者のアカウントからスムーズに行えます。証券会社のマイページ上で親のアカウントから子どもの口座へログインを切り替える(スイッチする)機能が用意されており、親が法定代理人として一括管理できる便利な仕組みです。
利用にあたって知っておくべき注意点をご説明しておきます。
【注意点1】引き出し制限のルール(12歳が境界線)
大きな注意点として、口座からの「引き出し(払出し)」に関する制限があります。
- 12歳未満: 原則として口座外への引き出しは不可。※口座内での売却・買替は可能ですが、現金として外に出すことはできません。
- 12歳以上: 引き出しが可能になりますが、「進学などの教育費や生活費に充てること」「子どもの同意があること」「金融機関への必要書類の提出」といった利用要件が定められています。
成人向けNISAのように「いつでも好きな時に自由にお金を出せる」わけではない点に注意が必要です。
【注意点2】運用資金はあくまで「子ども自身のお金」
親が代理で運用するものの、口座内の資金は名義人である「子ども自身のお金」として扱われます。
通常、未成年の子どもが潤沢な自己資金を持っているケースは稀なため、親から子どもへ正しく贈与(暦年贈与など)を行い、その資金を口座に入金して運用していくのが一般的です。
【注意点3】旧ジュニアNISA保有者も「新規開設」が必須
以前のジュニアNISA口座を持っていたとしても、こどもNISA口座へ自動的に引き継がれることはありません。
過去に旧ジュニアNISAを利用していた場合でも、こどもNISAへ自動的に資産や口座が引き継がれることはありません。両者は完全に別制度・別口座の扱いとなるため、改めて証券会社でこどもNISA口座の開設手続きを行う必要があります。
【注意点4】18歳成人時の取り扱い
子どもが18歳(成人)を迎えた際の資産の行き先は、旧ジュニアNISAと大きく異なります。
- こどもNISA: 18歳になると、成人向けの「NISA口座(つみたて投資枠)」へ自動的に非課税のまま移管されます。手続き不要でそのまま非課税運用を継続可能です。
- 旧ジュニアNISA: 18歳になると、成人向けNISAへは移管されず、課税口座(特定口座または一般口座)へ移管されます。
こどもNISAは、成人後も手続きなしでスムーズに新NISAへ移行できる設計になっており、長期投資としての実用性が抜群に高い制度と言えます。
仮に、0歳から積立を始めたとすれば、50年、60年…という超長期での複利効果の恩恵を受けられるということになります。
2. 本当に活用すべき家庭の条件とは
世間では「子どもの大学費用などの教育資金づくりに最適」とアピールされがちな本制度ですが、結論から言うと「単なる教育資金準備」が目的なら、親自身の新NISAを活用する方がはるかに合理的です。
親のNISA枠(夫婦で最大3,600万円)であれば引き出し制限が一切なく、高校・大学入学など必要なタイミングでいつでも自由に使えます。面倒な証明書類の提出も不要です。
親が子どもの教育費や生活費を支払う行為にはもともと贈与税がかかりません。代わりに払ってあげれば済む話なのです。
こどもNISAをフル活用すべき家庭の2大条件
では、どのような家庭がこどもNISAを使うべきなのでしょうか? ズバリ、以下の条件に当てはまる家庭です。
- 親自身の新NISA枠(年間360万円、生涯1,800万円)を埋められる目処がついている
- 家計の余剰資金が豊富で、親の枠を超えてさらに投資へ回す余裕がある
このような家庭にとって、こどもNISAは「教育資金を貯める箱」ではなく、「生前贈与を通じた世帯全体の資産最大化ツール」として絶大な威力を発揮します。
毎年、暦年贈与の基礎控除枠(年間110万円以下は非課税)を活用して子どもに資金を移し、こどもNISAで運用。これにより、親の将来的な相続財産を圧縮しつつ、0歳から成人するまでの10〜20年近い歳月をかけて「長期×複利」の雪だるま効果を非課税で享受させることができます。
親自身の資産形成に十分な余力がある家庭ほど、家計全体・世代を超えた資産形成のブースターとして積極的に活用すべき制度といえます。
3. こどもNISA口座の開設手順(SBI証券の例)
口座開設の流れは、現在の口座保有状況によって3つのパターンに分かれます。
① 親がSBI証券の口座を持っていない場合
まずは親自身の証券総合口座を開設します。親権者の口座がないと子どもの口座を開設できないため、先に親名義の口座開設と初期設定を完了させましょう。
② 親口座はあるが、子供の口座(未成年口座)を開設していない場合
親の口座にログインし、マイページから「こども口座(未成年口座)」の開設を申し込みます。子どものマイナンバーカードや続柄記載の住民票をアップロードし、未成年口座とこどもNISAを同時に開設します。
③ 親口座があり、子供の未成年口座もすでに開設済みの場合
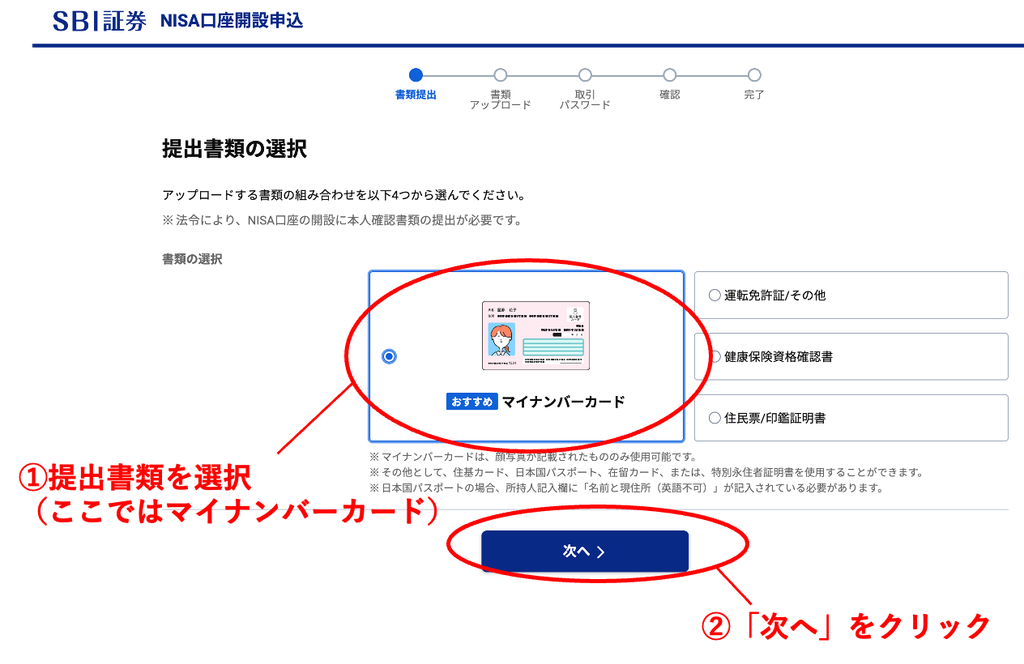
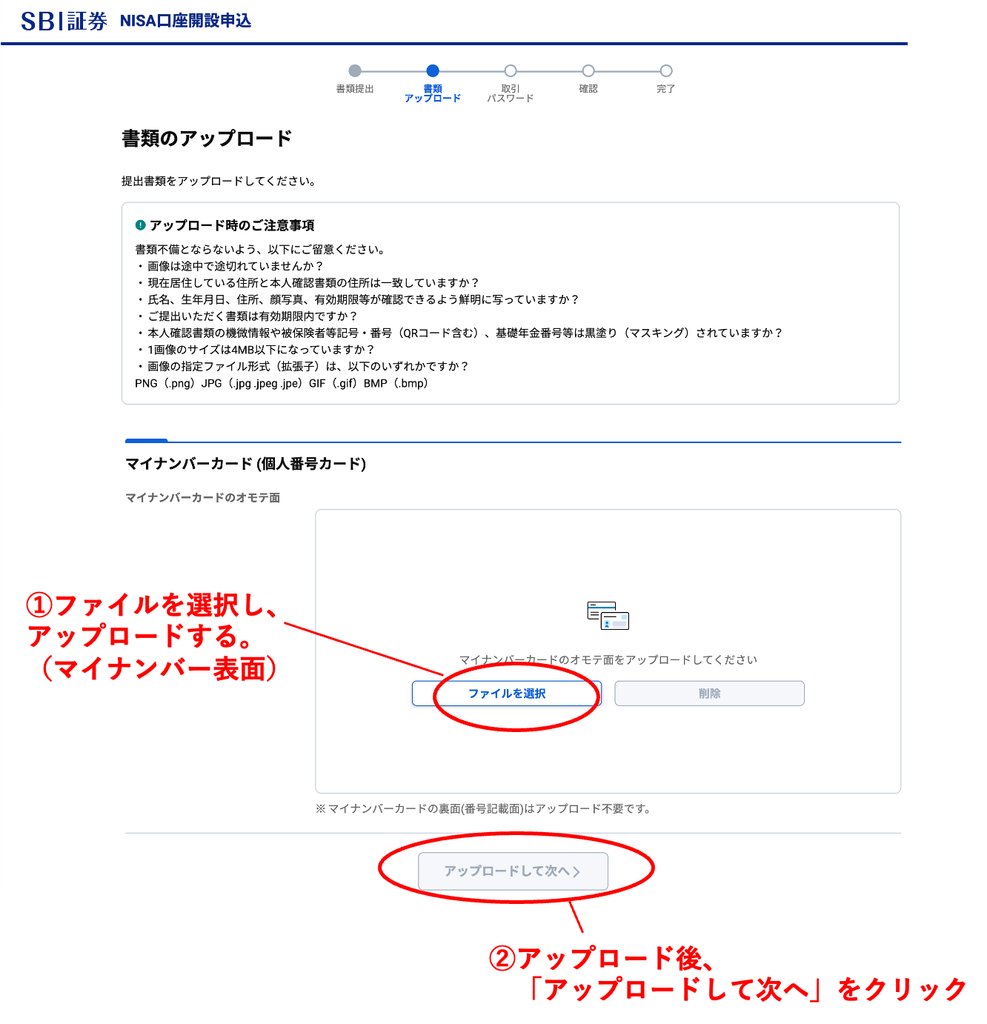
未成年口座の管理画面から「こどもNISA」の開設を申し込み、子どもの本人確認書類をアップロードします。
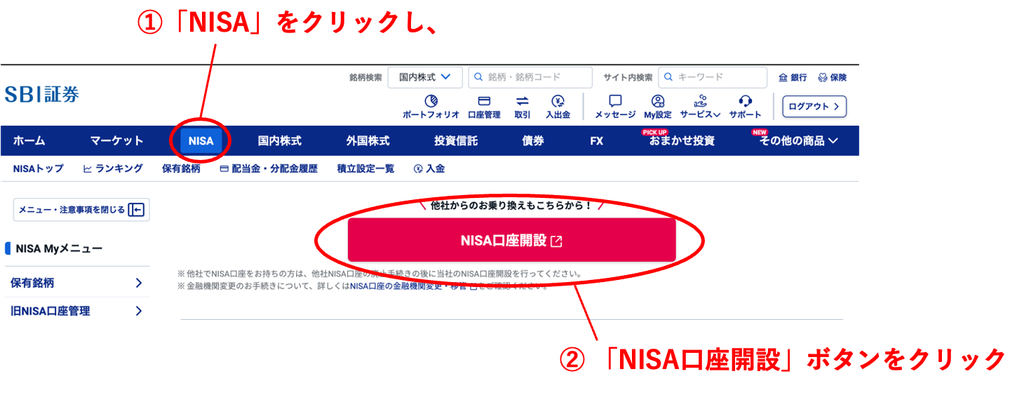
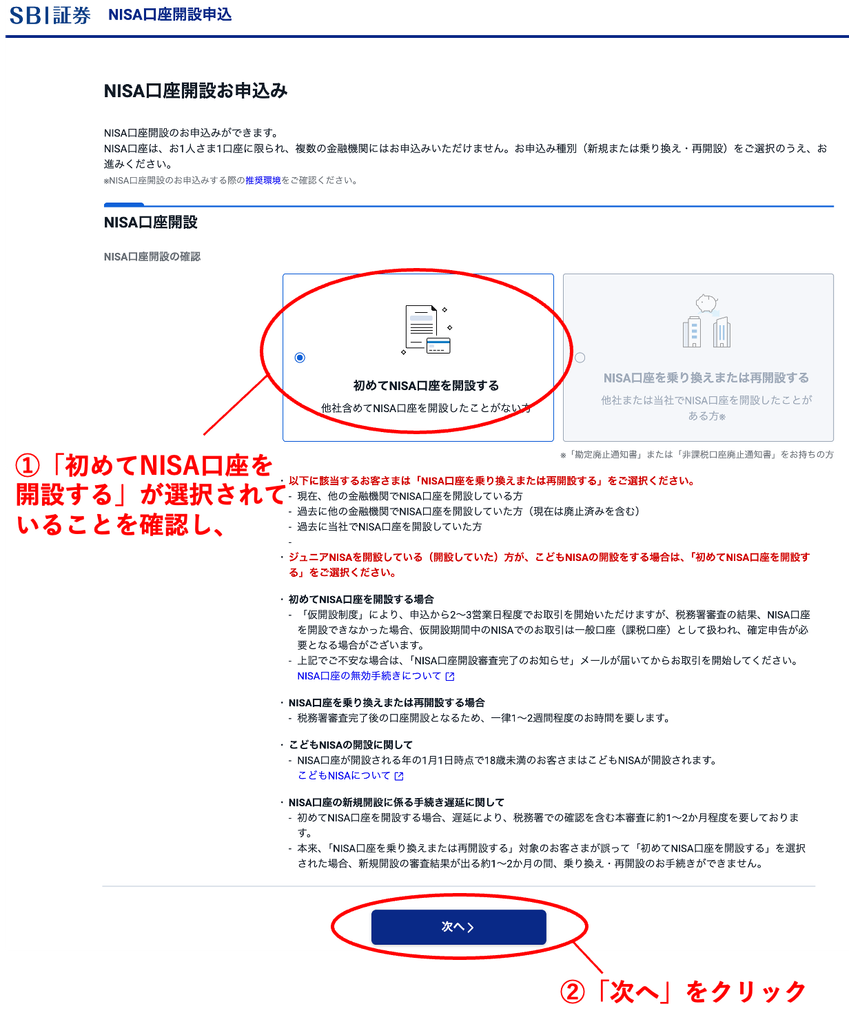
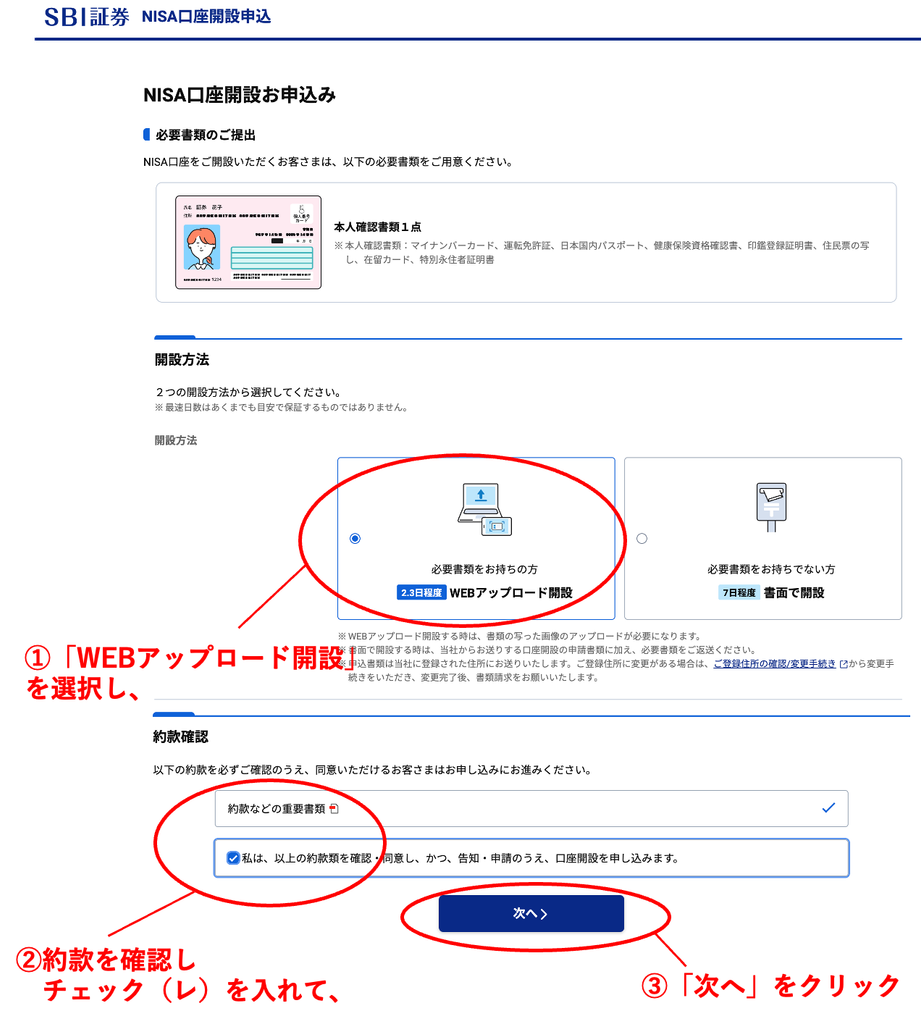
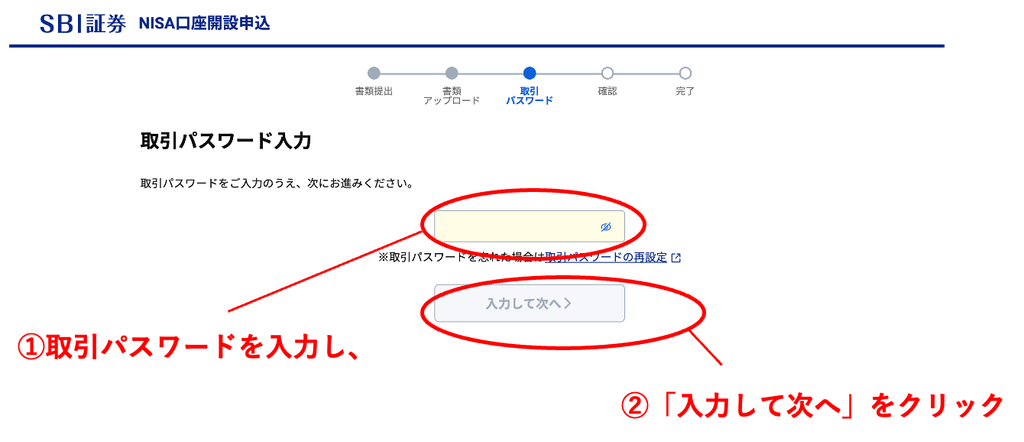
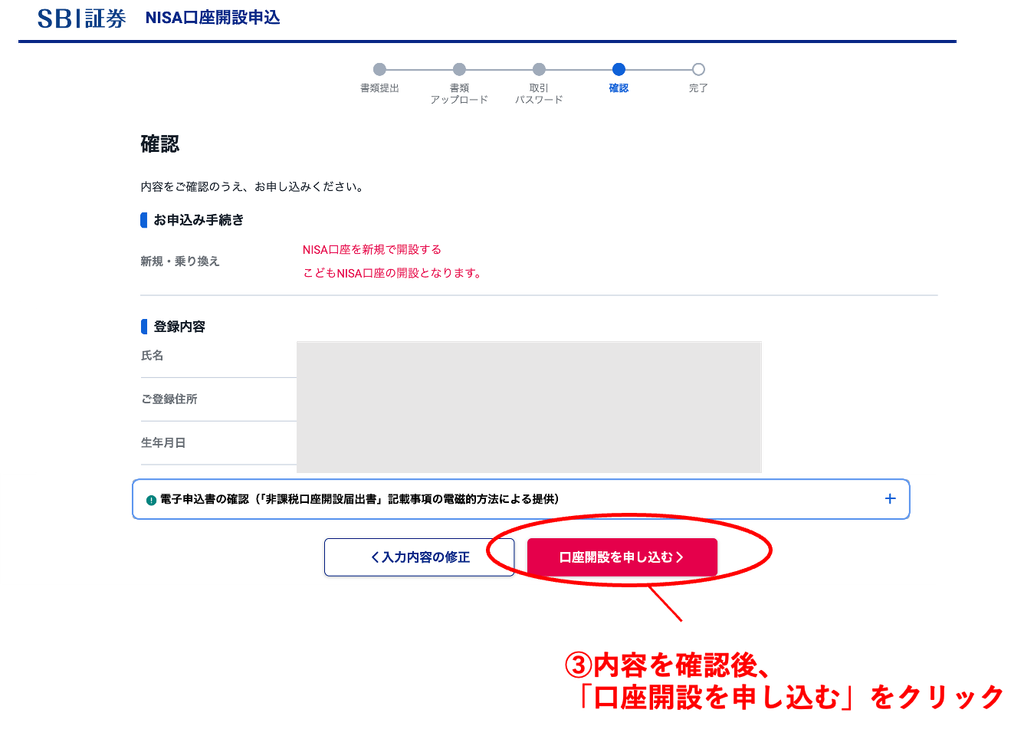
最もスムーズな「パターン③」の具体的な画面操作手順を、実際のスクリーンショット付きで解説します。わずか5分ほどで完了する簡単な手続きですので、サクッと終わらせましょう!
まとめ:親から子へ「資産」と「マネーリテラシー」を贈ろう
こどもNISAは、早い段階から資産承継を行い、非課税の複利効果で子どもの将来資産を大きく育てられる強力な制度です。
ただし、口座内の資産は法的に「子ども本人の財産」です。18歳になって成人向けNISAへ自動移行した瞬間から、そのお金をどう使うかは子ども自身が決めることになります。
この時、もし子どもにマネーリテラシーが身についていなければ、どうなるでしょう。
18歳になった途端に全額引き出して浪費してしまうリスクもゼロではありません。
あるいは、働く必要がないと勘違いしてしまい、勉学や労働の意欲を無くしてしまうかもしれません。
18歳になった途端に全額引き出して浪費してしまうリスクを防ぐためにも、子どもの成長に合わせてお金を正しく守り増やす知恵(マネーリテラシー)を同時に授けることこそが、この制度を成功させる一番の鍵と言えるでしょう。
コメント